Uranium du Niger : quel est le vrai prix de la souveraineté minière après oRano?
Le Niger a-t-il vraiment gagné au change depuis son divorce avec Orano, géant français de l’exploitation uranifère ? Entre nationalisation des mines stratégiques, partenariats géopolitiques ambivalents et envolée des cours mondiaux, Niamey mise sur une souveraineté retrouvée. Pourtant, derrière cette volonté affichée de reprendre le contrôle de sa ressource nationale se cache une équation économique complexe : les nouveaux contrats négociés rapportent-ils vraiment plus que les anciens arrangements avec la France ?
Un virage industriel et politique à haut risque
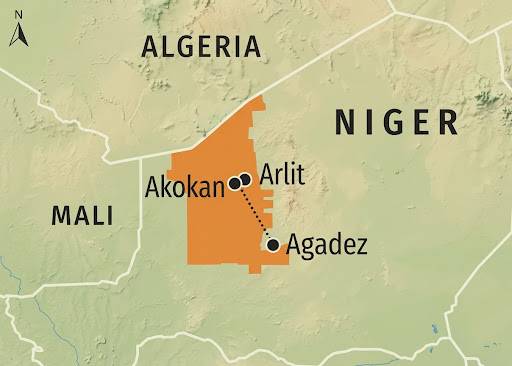
La rupture avec Orano n’a pas seulement été une décision géostratégique. Elle a redéfini l’équilibre industriel d’une nation dont l’uranium représente depuis des décennies un pilier économique majeur. Le 19 juin 2025, la Somaïr, fleuron historique d’Arlit, est officiellement nationalisée, mettant fin à six décennies de collaboration avec le groupe français. Mais cette souveraineté retrouvée s’accompagne de défis immédiats : une production en chute libre, des infrastructures vieillissantes et une dépendance accrue envers de nouveaux acteurs internationaux.
Les chiffres parlent d’eux-mêmes. Entre 2015 et 2024, la production uranifère nigérienne est passée de 4 116 à seulement 962 tonnes. Une seule mine reste active aujourd’hui, alors que plusieurs projets dormants attendent un second souffle. « Prendre le contrôle des ressources ne suffit pas si on ne peut plus les exploiter ni les vendre », confie un expert du secteur sous couvert d’anonymat. La souveraineté minière, si chère au discours politique, doit désormais se mesurer à l’aune de la réalité industrielle.
Uranium nigérien : un marché différent de celui du pétrole malgré les comparaisons
Contrairement aux idées reçues, l’uranium n’a pas de prix unique et public comme le pétrole. Le marché repose sur des contrats bilatéraux négociés entre producteurs et clients, souvent confidentiels. Entre prix spot (fluctuants) et prix de long terme (stables mais bas), les marges de manœuvre sont limitées. Pourtant, les données disponibles offrent quelques repères.
En 2020, pour 1 113 tonnes issues de la Cominak et 1 879 tonnes de la Somaïr, le Niger avait perçu respectivement 48,1 et 103,3 milliards de francs CFA. Pour la Somaïr, cela donnait environ 83,75 euros par kilogramme selon les calculs de l’époque. Aujourd’hui, avec une flambée des cours, le contexte semble favorable : le prix spot moyen en 2025 atteignait 70,33 dollars la livre, et le prix de long terme se stabilisait à 54,70 dollars. Pourtant, ces chiffres ne reflètent pas nécessairement les revenus réels du Niger, dont les ventes restent opaques.
Le paradoxe ? Même avec un marché global plus rémunérateur, Niamey peine à concrétiser des contrats avantageux. En 2026, le prix spot dépassait les 89 dollars la livre, tandis que les contrats pluriannuels frôlaient les 96 dollars. Mais ces montants ne garantissent pas des retombées directes pour l’État nigérien.
Les négociations secrètes avec l’Iran et la Russie : des opportunités ou des pièges ?
Dès 2024, des discussions confidentielles avec l’Iran autour de 300 tonnes de yellowcake avaient été évoquées. Selon certaines sources, une valeur de 56 millions de dollars aurait été évoquée, mais Niamey a démenti toute vente effective, évoquant un manque de stock disponible. Plus troublant encore, en 2025, un convoi de 1 000 tonnes de yellowcake aurait quitté Arlit en direction de Niamey, sous haute sécurité militaire. Officiellement, aucun transfert n’a été confirmé, mais l’opacité soulevée interroge.
Côté russe, un accord présumé à 170 millions de dollars pour les mêmes 1 000 tonnes avait circulé. Rosatom a démenti être partie prenante, et le gouvernement nigérien a nié toute vente. Pourtant, la présence de ce convoi et les rumeurs persistantes alimentent les soupçons d’accords non déclarés. Comme le souligne un analyste : « Une négociation est une chose, un contrat exécuté en est une autre. Ici, on nage dans les zones grises. »
La Russie et la Chine, nouveaux partenaires… mais à quel prix ?
Moscou et Pékin se positionnent désormais comme des alternatives crédibles à l’influence française. En décembre 2025, Timersoi, filiale nigérienne, signerait un accord de coopération avec Uranium One Group (Rosatom) pour l’exploration et le développement de nouveaux gisements. La Chine, quant à elle, aurait entamé des pourparlers pour l’acquisition de jusqu’à 1 000 tonnes de yellowcake. Ces partenariats offrent au Niger une diversification bienvenue, mais ils ne garantissent pas des prix plus avantageux.
Selon les professionnels du secteur, la valeur d’un contrat dépend moins du partenaire que des clauses négociées : prix de base, primes indexées sur les cours mondiaux, coûts logistiques partagés, ou encore redevances perçues par l’État. Or, ces éléments restent largement méconnus du grand public. « La souveraineté, c’est aussi la transparence », résume un observateur économique.
Le contentieux avec Orano : une épée de Damoclès sur les exportations
Le litige jurídique entre Niamey et Orano ajoute une couche de complexité. En septembre 2025, le CIRDI a ordonné au Niger de suspendre toute vente ou transfert de l’uranium produit par la Somaïr, objet du différend. Une décision qui limite temporairement les marges de manœuvre du pays et freine toute tentative de commercialisation massive.
« On ne peut pas jouer sur tous les tableaux à la fois », explique un responsable nigérien sous anonymat. « Il faut retrouver une production stable, sécuriser les routes logistiques, négocier avec de nouveaux clients… et gérer en parallèle un contentieux qui bloque une partie de nos ressources. »
Le Niger peut-il vraiment tirer un meilleur revenu de son uranium ?
Trois leviers pourraient, à terme, améliorer la rentabilité de l’uranium nigérien. D’abord, la hausse structurelle des prix mondiaux, favorisée par la relance des programmes nucléaires en Europe et en Asie. Ensuite, la diversification des partenaires, qui permet à Niamey de jouer la concurrence entre Moscou, Pékin, Washington ou Ottawa. Enfin, la nationalisation des actifs miniers, qui donne au gouvernement un rôle central dans les négociations.
Pourtant, trois freins majeurs subsistent. La baisse de production, passée de plus de 4 000 tonnes en 2015 à moins de 1 000 aujourd’hui, limite les volumes disponibles à la vente. Les défis logistiques, notamment sécuritaires, compliquent les transports vers les ports d’exportation. Enfin, l’incertitude juridique, avec les procédures d’arbitrage contre Orano, pèse sur la crédibilité du Niger comme partenaire fiable.
En 2026, le gouvernement a tenté de relancer la machine en créant la Teloua Safeguarding Uranium Mining Company, censée remplacer la Somaïr. En parallèle, des investisseurs occidentaux reviennent, comme le géant canadien Global Atomic, soutenu à hauteur de 414 millions de dollars par les États-Unis pour son projet Dasa. Une lueur d’espoir, mais insuffisante pour combler le vide laissé par des années de sous-investissement.
Souveraineté minière : le Niger doit passer de la déclaration à l’action
La question n’est plus de savoir si le Niger peut vendre son uranium à de meilleurs prix, mais comment il parviendra à le faire de manière transparente et durable. Les cours sont hauts, les partenaires sont nombreux, mais les contrats signés restent secrets, les volumes exportables sont faibles, et les risques juridiques réels.
Pour l’instant, aucune preuve publique ne confirme que les nouveaux accords rapportent davantage que ceux conclus avec Orano. Les opportunités existent, mais leur concrétisation dépendra de la capacité du Niger à reconstruire sa filière : sécuriser ses sites, attirer des capitaux, former une main-d’œuvre qualifiée, et négocier avec une transparence qui fasse taire les soupçons de corruption.
« La souveraineté, ce n’est pas seulement reprendre le contrôle des ressources. C’est aussi prouver qu’on sait en tirer profit », conclut un économiste basé à Niamey. Le défi est désormais industriel, économique… et politique.